

Hàng tỷ USD đổ vào cuộc đua kéo dài tuyến vận chuyển dầu
Đằng sau những thương vụ hàng tỷ USD là sự thay đổi trong cách các tập đoàn năng lượng ứng phó với rủi ro địa chính trị, khi an ninh nguồn cung và khả năng kiểm soát các tuyến vận chuyển ngày càng trở thành ưu tiên.
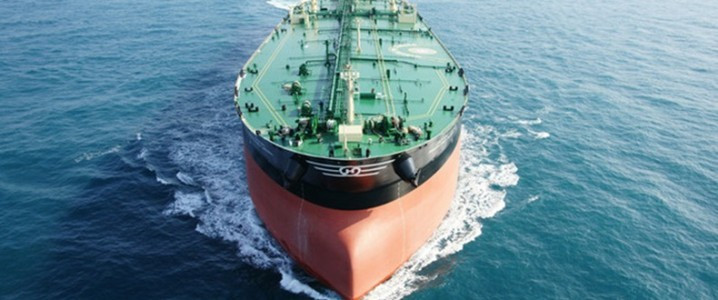
XRG, nhánh đầu tư của Tập đoàn Dầu khí Quốc gia Abu Dhabi (ADNOC), đang cân nhắc mua tới 50% cổ phần Energos Infrastructure, doanh nghiệp sở hữu các tài sản LNG nổi được định giá khoảng 3 tỷ USD. Trong khi đó, số lượng đơn đặt hàng tàu chở dầu thô siêu lớn (VLCC) dự kiến bàn giao năm 2026 tăng mạnh, phản ánh kỳ vọng rằng các tuyến vận chuyển dầu sẽ ngày càng dài hơn.
Hai diễn biến này cho thấy dòng vốn đang hướng đến những tài sản có khả năng bảo đảm dòng chảy năng lượng trong bối cảnh thương mại toàn cầu bị phân mảnh và các điểm nghẽn hàng hải tiềm ẩn nhiều rủi ro. Quá trình chuyển dịch năng lượng vẫn tiếp diễn, nhưng an ninh nguồn cung đang trở thành yếu tố chi phối ngày càng lớn các quyết định đầu tư.
Ảnh minh họa: Theo Oilprice.
Cuộc đua kiểm soát hạ tầng năng lượng
Apollo Global Management đang xem xét các phương án chiến lược đối với Energos Infrastructure, bao gồm bán toàn bộ hoặc một phần doanh nghiệp. XRG được xem là một trong những bên có khả năng tham gia đấu thầu, với mục tiêu mua lại tối đa một nửa cổ phần công ty. Tuy nhiên, các bên chưa chính thức xác nhận thương vụ và những cuộc thảo luận hiện vẫn ở giai đoạn sơ bộ.
Energos vận hành 13 tài sản LNG nổi, gồm các đơn vị lưu trữ và tái hóa khí nổi (FSRU), cùng tàu chở LNG hoạt động theo hợp đồng dài hạn tại Brazil, Ai Cập, Indonesia, Mexico và Hà Lan. Theo Reuters, mức định giá của doanh nghiệp có thể vượt 3 tỷ USD.
Điểm đáng chú ý là thương vụ này không tập trung vào các nhà máy sản xuất LNG nổi, mà chủ yếu nhắm đến hạ tầng lưu trữ, tái hóa khí và vận chuyển LNG. Đây là những tài sản giúp đưa khí tự nhiên hóa lỏng trở lại trạng thái khí để cung cấp cho thị trường tiêu thụ.
Đối với các tập đoàn như ADNOC, sở hữu hạ tầng tái hóa khí nổi có thể mang lại lợi thế chiến lược nhờ khả năng triển khai nhanh và linh hoạt. Trong khi các nhà máy hóa lỏng thường gắn với những địa điểm cố định, FSRU có thể giúp quốc gia nhập khẩu nhanh chóng thiết lập cửa ngõ tiếp nhận LNG, đồng thời điều chỉnh hoạt động khi nguồn cung bị gián đoạn.
Kinh nghiệm sau khi xung đột Nga - Ukraine bùng phát cho thấy các tàu FSRU có thể giúp biến một địa điểm ven biển thành cửa ngõ nhập khẩu LNG nhanh hơn so với việc xây dựng một trạm tiếp nhận quy mô lớn trên đất liền. Trong bối cảnh căng thẳng tại eo biển Hormuz và bất ổn ở eo biển Bab el-Mandeb, khả năng điều chuyển công suất, tái triển khai tài sản hoặc thay đổi nguồn cung càng có giá trị.
Đây cũng là lý do XRG đang mở rộng đầu tư trên nhiều khâu của chuỗi giá trị LNG. Doanh nghiệp đã mở rộng vị thế tại dự án Rio Grande LNG ở Texas, tham gia các dây chuyền dự kiến của dự án, đồng thời đầu tư vào chuỗi cung ứng LNG tại Argentina thông qua mỏ Vaca Muerta cùng Eni và YPF. Công ty cũng nắm giữ quyền lợi tại các nguồn tài nguyên khí đốt và hạ tầng hóa lỏng nổi ở Mozambique.
XRG đặt mục tiêu xây dựng danh mục khí đốt và LNG toàn cầu với công suất khoảng 25 triệu tấn mỗi năm vào năm 2035. Nếu thương vụ Energos diễn ra, doanh nghiệp sẽ bổ sung mắt xích nhập khẩu và tái hóa khí nổi vào danh mục hiện có, kết nối nguồn khí thượng nguồn, năng lực hóa lỏng, vận chuyển và khả năng tiếp cận khách hàng cuối cùng.
Đặt cược vào những tuyến vận chuyển dầu dài hơn
Cùng với cuộc đua hạ tầng LNG, thị trường tàu chở dầu thô siêu lớn cũng chứng kiến làn sóng đặt hàng mạnh mẽ. Dữ liệu do các đơn vị cung cấp ghi nhận có sự khác biệt vì cách tính các quyền chọn, thư bày tỏ ý định và hợp đồng chính thức không giống nhau.
Theo dữ liệu của Signal Group được Reuters dẫn lại, số đơn đặt hàng VLCC dự kiến bàn giao năm 2026 lên tới 217 chiếc, so với 93 chiếc năm 2025. Trong khi đó, Allied Shipbroking ghi nhận lần lượt 164 và 83 chiếc. Dù cách thống kê khác nhau, tổng giá trị các đơn hàng vẫn vượt 20 tỷ USD.
Một tàu VLCC có thể vận chuyển khoảng 2 triệu thùng dầu thô. Vì vậy, làn sóng đặt đóng tàu mới sẽ bổ sung đáng kể năng lực vận tải cho thị trường. Theo BIMCO, tổng lượng đơn đặt hàng tàu chở dầu thô đã đạt khoảng 130 triệu tấn trọng tải toàn phần, tương đương 27% đội tàu hiện có và là mức cao nhất từng được ghi nhận. Các tàu mới dự kiến được bàn giao kéo dài đến năm 2030.
Động lực đầu tư đến từ những gián đoạn tại eo biển Hormuz và Biển Đỏ, khiến nguồn cung tàu thực tế bị thu hẹp, chi phí bảo hiểm và an ninh tăng lên, đồng thời buộc người mua tìm kiếm dầu từ những khu vực xa hơn.
Các nhà máy lọc dầu châu Á đang cần nguồn cung linh hoạt từ Mỹ, Brazil, Guyana, Tây Phi và trong tương lai là Argentina. Khi dầu từ Đại Tây Dương được vận chuyển sang châu Á thay thế một phần nguồn dầu từ Vịnh Ba Tư, quãng đường vận chuyển sẽ tăng lên, kéo theo nhu cầu vận tải tính theo đơn vị tấn-dặm.
Nói cách khác, nhu cầu tàu chở dầu có thể tăng ngay cả khi thế giới không tiêu thụ thêm dầu. Chỉ cần mỗi thùng dầu phải di chuyển xa hơn, thị trường đã cần thêm năng lực vận tải. Đây là cơ sở cho quyết định đầu tư của các chủ tàu, vốn đặt cược vào sự thay đổi địa lý của dòng chảy năng lượng hơn là tăng trưởng bùng nổ của nhu cầu dầu mỏ.
Tuy nhiên, làn sóng đặt hàng cũng làm dấy lên nguy cơ dư thừa công suất. Khoảng 20% đội tàu VLCC hiện tại đã trên 20 năm tuổi, trong khi các quy định môi trường, yêu cầu kiểm định và sự xuống cấp kỹ thuật có thể khiến một phần đội tàu cũ phải rời thị trường. Bên cạnh đó, các đội tàu chịu lệnh trừng phạt và “đội tàu bóng tối” khiến năng lực vận tải toàn cầu bị phân mảnh thành những thị trường ngày càng tách biệt.
Dù vậy, việc đặt hàng quá nhiều có thể khiến thị trường đối mặt tình trạng dư cung khi các tàu mới được bàn giao. Nếu eo biển Hormuz mở cửa hoàn toàn trở lại, an ninh Biển Đỏ cải thiện và hoạt động xuất khẩu Trung Đông bình thường hóa, nguồn cung tàu có thể phục hồi đúng lúc năng lực vận tải mới gia nhập thị trường. Khi đó, giá cước có nguy cơ chịu sức ép mạnh trong giai đoạn 2028-2030.
Làn sóng đầu tư cũng tạo áp lực lên năng lực đóng tàu, khi các xưởng tại Trung Quốc và Hàn Quốc có thể gia tăng quyền định giá, còn nhà sản xuất động cơ, thiết bị và tổ chức đăng kiểm phải xử lý lượng đơn hàng tồn đọng lớn hơn.